© Photo Stock
Le rebond attendu à la rentrée n’a pas eu lieu pour les distributeurs de pièces automobiles. Selon le dernier baromètre FEDA-Xerfi, l’activité poursuit son recul en septembre.
Après un été déjà difficile, la rentrée de septembre n’a pas permis aux distributeurs de pièces automobiles de retrouver le chemin de la croissance. Le dernier baromètre d’activité FEDA-Xerfi confirme la dégradation progressive du marché de l’après-vente depuis le début de l’année. En septembre, l’activité des distributeurs de pièces pour véhicules légers recule de 1 %, tandis que celle des distributeurs poids lourds accuse une baisse nettement plus marquée, de 4,5 %.
Ces résultats ne peuvent pas être attribués à un effet calendaire, septembre 2026 comptant exactement le même nombre de jours ouvrables que septembre 2025. Ils traduisent donc une réelle contraction de l’activité, dans un environnement économique qui demeure défavorable.
Le marché VL pénalisé par les équipements et l'outillage
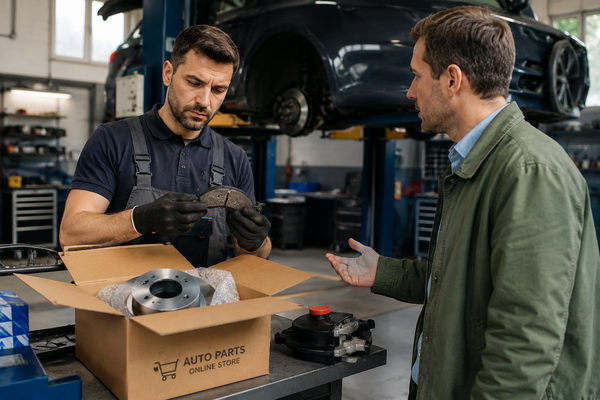
Dans la distribution VL, le recul de 1 % enregistré en septembre masque des évolutions sensiblement différentes selon les familles de produits et de services. Les équipements et outillages subissent la contraction la plus importante, avec une chute de 9 % sur un an. Cette évolution contraste avec la relative résistance de l’activité mécanique, en progression de 1 %, et des prestations ateliers, qui affichent une hausse de 1,5 %. Le segment peinture-carrosserie reste également orienté à la baisse, avec un recul global de 1 %. Dans le détail, l’activité peinture diminue de 1 %, tandis que la carrosserie cède 1,5 %.
Ces résultats témoignent d’un marché à plusieurs vitesses, dans lequel les activités liées à l’entretien mécanique et aux prestations d’atelier résistent mieux que les ventes d’équipements et d’outillages. La forte contraction de cette dernière catégorie peut notamment interroger sur la propension des professionnels à renouveler leurs équipements dans le contexte économique actuel, même si le baromètre ne permet pas d’en identifier précisément les causes.
Sur l’ensemble du troisième trimestre, l’activité VL recule de 0,8 %. À fin septembre, le cumul des neuf premiers mois de l’année ressort à -0,3 %. Si cette évolution demeure relativement contenue, elle confirme néanmoins l’absence de véritable dynamique de croissance sur le marché de la distribution automobile.
Une dégradation nettement plus marquée dans le poids lourd
La situation apparaît davantage préoccupante dans la distribution de pièces pour véhicules industriels. En septembre, l’activité PL chute de 4,5 % par rapport à la même période de 2025, soit une contraction sensiblement supérieure à celle observée sur le marché VL. Cette dégradation est principalement alimentée par les ventes de pièces, équipements et outillages, en recul de 8,5 %. Les prestations ateliers résistent davantage, mais basculent également en territoire négatif, avec une diminution de 0,5 %.
Sur l'ensemble du troisième trimestre, le marché PL parvient néanmoins à préserver une très légère croissance de 0,1 %. Une évolution insuffisante pour inverser la tendance observée depuis janvier : sur les neuf premiers mois de l’année, l’activité de la distribution PL affiche une baisse de 1,6 %.
La FEDA apporte toutefois une précision méthodologique importante. Son baromètre poids lourds distingue désormais l’activité des plateformes de celle de la distribution de pièces au client final. Cette refonte a entraîné des reprises d’historique et des reclassements de données susceptibles de modifier la trajectoire des indicateurs par rapport aux précédentes publications.
Les plateformes PL à contre-courant du marché
Dans ce contexte dégradé, les plateformes de distribution de pièces poids lourds constituent la principale exception. Leur activité progresse de 4,5 % en septembre, prolongeant une dynamique déjà positive durant l’été. Sur l’ensemble du troisième trimestre, leur croissance atteint 4,7 %. Elle s’élève même à 6,9 % en cumul depuis le début de l’année, soit une évolution radicalement différente de celle enregistrée par les distributeurs travaillant directement avec les clients finaux.
Ce décalage entre les deux niveaux de distribution constitue l’un des principaux enseignements du baromètre. Il met en évidence des trajectoires commerciales divergentes au sein de la chaîne d’approvisionnement en pièces poids lourds.
Il convient néanmoins de rester prudent dans l’interprétation de ces écarts. Les données publiées ne permettent pas de déterminer si la croissance des plateformes résulte d’une évolution des circuits d’approvisionnement, de mouvements de stocks ou de changements dans les comportements d’achat des distributeurs. La poursuite de cette divergence au cours des prochains mois méritera donc une attention particulière.
Des perspectives toujours incertaines
Pour la FEDA, la faiblesse persistante du marché s’inscrit dans un environnement économique particulièrement contraint. La fédération pointe notamment la contraction des déplacements routiers, les difficultés de pouvoir d’achat et un contexte national et international défavorable. Ces différents facteurs contribueraient à freiner l’activité des professionnels de l’après-vente, sans que les perspectives de redressement apparaissent clairement à court terme.