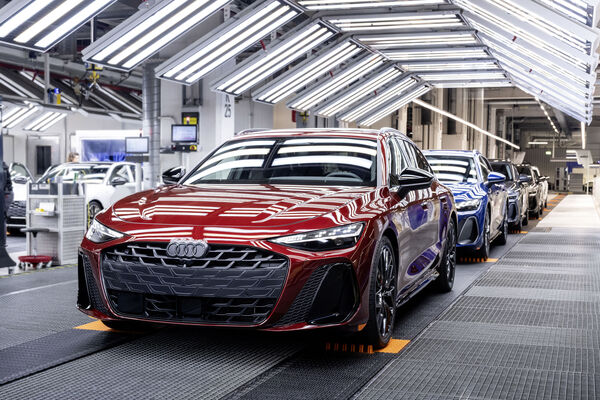
© Audi
Longtemps considérés comme la référence mondiale en matière de rentabilité, d'innovation et de puissance industrielle, les constructeurs allemands traversent aujourd'hui l'une des périodes les plus délicates de leur histoire récente. En l'espace de quelques semaines, Volkswagen, Porsche, BMW, Audi et Mercedes-Benz ont tous livré des signaux d'alerte plus ou moins marqués. Sous l’effet de la pression chinoise, de vives tensions géopolitiques et et d’une nouvelle guerre des prix, les difficultés des groupes allemands dessinent désormais les contours d'une crise plus structurelle que conjoncturelle.
Ces dernières semaines, les constructeurs allemands ont accumulé les révisions d’objectifs, notamment sous l’angle financier, avec des marges devenues chétives, voire négatives. Si chacun conserve des spécificités propres, un dénominateur commun émerge : le modèle économique qui a fait la force de l'industrie automobile allemande pendant plusieurs décennies est aujourd'hui confronté à une accumulation de facteurs défavorables rarement observée. Pendant près de vingt ans, le marché chinois a constitué le principal moteur de croissance des constructeurs allemands. Audi, BMW, Mercedes-Benz ou Volkswagen y ont bâti une part essentielle de leur rentabilité grâce à une clientèle avide de véhicules premium et à des volumes particulièrement élevés. Or, ce moteur s'essouffle…
Dans ses résultats des neuf premiers mois de 2026, Audi souligne explicitement l'impact du ralentissement du marché chinois, particulièrement sensible sur les véhicules thermiques. Le constructeur attribue également ses contre-performances à l'intensification de la concurrence mondiale et à la pression exercée par les exportations des constructeurs chinois. Plusieurs indicateurs reflètent cette dégradation : les livraisons du groupe Audi ont chuté de 11,3 % à 1,06 million d'unités et le chiffre d'affaires a reculé de 48,4 à 42,1 milliards d'euros. La marge opérationnelle est tombée à seulement 2,7 %.
Même constat chez Mercedes-Benz, le groupe reconnaissant que la Chine constitue désormais le principal facteur de détérioration de ses perspectives. Malgré des ventes en hausse en Europe et aux États-Unis, le constructeur a été contraint d'abaisser ses prévisions annuelles et de lancer un profit warning.
La difficulté est double. Non seulement la demande ralentit, mais les constructeurs locaux chinois progressent rapidement sur les véhicules électriques, grignotant les parts de marché historiques des marques allemandes.
Une guerre des prix qui pèse sur les marges
La montée en puissance des constructeurs chinois ne se limite plus à leur marché domestique. Face au ralentissement observé en Chine, les groupes comme BYD, Geely, Chery ou SAIC accélèrent leur offensive internationale. Cette offensive se traduit par une pression tarifaire particulièrement forte sur les véhicules électriques. Les constructeurs allemands se retrouvent confrontés à des concurrents capables de proposer des véhicules technologiquement compétitifs tout en conservant des coûts de production inférieurs. Mercedes-Benz souligne ainsi que les constructeurs chinois bénéficient d'avantages de coûts substantiels grâce aux économies d'échelle réalisées sur les batteries et à leur maîtrise directe de la chaîne d'approvisionnement. Le phénomène menace directement les marges de groupes qui ont historiquement construit leur succès sur le positionnement premium et la capacité à pratiquer des prix élevés. Chez BMW, la situation est devenue suffisamment préoccupante pour que plusieurs analystes s'interrogent désormais sur la capacité du constructeur à préserver la rentabilité de son activité automobile en 2026.
L'électrification bouleverse les équilibres
L'autre défi est technologique. L'industrie automobile allemande doit simultanément financer la transition électrique, accélérer la digitalisation des véhicules, investir dans l'intelligence artificielle et maintenir ses positions sur les segments thermiques encore majoritaires dans certaines régions du monde. Cette équation pèse lourdement sur les comptes. Audi poursuit ainsi d'importants investissements autour de sa nouvelle A2 e-tron et accélère le renouvellement de sa gamme électrique. Le constructeur met également en avant le développement de nouveaux modèles comme le Q9 ou encore la RS 5 hybride rechargeable. Mercedes-Benz continue de son côté à investir massivement dans ses futurs produits malgré la baisse de ses marges. Son président, Ola Källenius, insiste sur la nécessité de construire un groupe « plus rapide, plus efficient et plus compétitif », tout en intégrant davantage l'intelligence artificielle dans ses processus. Mais ces transformations nécessitent des capitaux considérables alors même que la génération de cash devient plus compliquée.
Le retour des surcapacités industrielles
A ces difficultés commerciales s'ajoute un problème industriel majeur : les capacités de production installées en Europe apparaissent de plus en plus surdimensionnées par rapport à la demande. Pendant des années, les volumes mondiaux ont permis d'absorber ces capacités. Aujourd'hui, le ralentissement du marché chinois, la stagnation européenne et la concurrence asiatique remettent en question cet équilibre. Dans ses communications officielles, Mercedes-Benz n’obère plus l'existence de surcapacités industrielles en Europe. Par ailleurs, Volkswagen a déjà engagé plusieurs programmes de réduction des coûts et de restructuration. Audi, de son côté, poursuit les mesures prévues dans son accord d'avenir conclu en 2025 afin de préserver la compétitivité de ses sites allemands.
Derrière ces annonces se dessine une réalité sensible : l'automobile allemande doit désormais adapter son appareil productif à un environnement de marché durablement moins favorable. Les difficultés des équipementiers et par extension, de l’ensemble de la chaine des fournisseurs abondent dans ce sens.
Une accumulation de risques externes
Les perspectives d’avenir sont encore incertaines car les constructeurs allemands doivent de surcroît composer avec un environnement géopolitique particulièrement instable. Audi cite notamment l'impact persistant des tensions au Moyen-Orient sur les coûts énergétiques, ainsi que les conséquences des droits de douane américains. Mercedes-Benz mentionne les effets défavorables des taux de change et les risques inflationnistes qui continuent d'affecter les coûts de production. Cette accumulation de facteurs réduit considérablement la marge de manœuvre des industriels au moment même où ils doivent financer leur transformation.
Des groupes encore solides
Pour autant, parler d'effondrement serait excessif. Les constructeurs allemands conservent de nombreux atouts : des marques mondialement reconnues, des positions fortes dans le premium, une capacité d'innovation élevée, des réseaux internationaux robustes et des bilans solides. Audi continue par exemple de générer un flux de trésorerie net positif de 2,44 milliards d'euros malgré la détérioration de ses résultats. Mercedes-Benz profite encore de la solidité de ses activités financières et utilitaires pour amortir le choc subi par sa division automobile. Mais les investisseurs regardent désormais au-delà des performances trimestrielles. Leur inquiétude porte davantage sur la capacité des constructeurs allemands à préserver durablement leurs marges dans un univers où les avantages compétitifs historiques s'amenuisent.
Enfin, au-delà du cas allemand, c'est l'ensemble de l'industrie automobile européenne qui se trouve confrontée à ces défis. Les résultats de Stellantis en sont la meilleure illustration, avec des performances tranchantes surtout réalisées aux…Etats-Unis.