Exposés à une croissance des ventes de voitures électriques difficile à anticiper, les constructeurs doivent arbitrer leurs investissements, sans certitude.
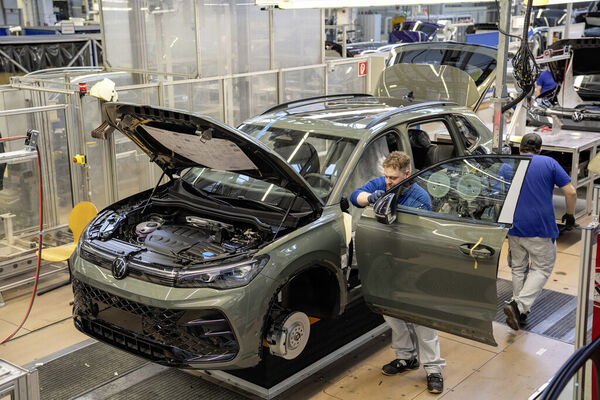
© Volkswagen AG
Si la dynamique commerciale actuelle est favorable aux véhicules électriques, la hausse des prix des carburants et le maintien des aides à l’achat explique ce tournant inattendu. Pour les constructeurs, les incertitudes perdurent sur cette tendance. Elles interrogent sur la conduite à tenir en matière d’investissements liés en particulier, aux véhicules hybrides et rechargeables.
« Aucun constructeur n’avait imaginé un tel basculement, confient les responsables interrogés. La part des véhicules électriques dans les ventes lors des portes ouvertes de la rentrée, a même dépassé les 60%. » Une telle performance commerciale était improbable, il y a encore un an. A l’époque, les analystes tablaient davantage sur un plafond de verre pour l’électrique à 20%. Rappelons que le mois dernier, la part des véhicules 100% électriques a totalisé 41% des ventes dans l’Hexagone, selon AAA Data. Renault se taillant la part du lion sur ce segment. Même les VO bénéficient de cet attrait soudain pour les véhicules électriques.
Si ce revirement s’accélère, il est à mettre au profit avant tout de la crise énergétique entourant l’inflation des prix des carburant. Reste à savoir, si cette dynamique commerciale va perdurer face à un marché du pétrole volatile et imprévisible.
Une transition énergétique incertaine
« 2027 pourrait constituer un véritable casse-tête stratégique pour les constructeurs automobiles européens, observe cet analyste. Non pas simplement parce que le marché automobile reste fragile, mais parce que les industriels doivent prendre aujourd'hui des décisions d'investissement qui engageront leurs usines, leurs gammes et leurs réseaux commerciaux pour les dix prochaines années, alors que la trajectoire de la transition énergétique demeure incertaine. »
Ainsi, le 4 novembre dernier, le Parlement européen a soutenu des propositions d'assouplissement. Elles prévoient notamment une réduction de 87,5 % des émissions à l'horizon 2035, contre 100% dans le texte initial. Cet ajustement pourrait justifier de prolonger certains programmes de développement et de modernisation des moteurs hybrides et thermiques.
Des acheteurs imprévisibles
De tels arbitrages s’annoncent éminemment stratégiques. Pour les firmes, maintenir plusieurs technologies simultanément se révèle en effet couteux. À l'inverse, accélérer trop rapidement la conversion des usines à l'électrique, expose les constructeurs à un risque de sous-utilisation de leurs capacités si la demande ne suit pas.
Selon S&P Global Mobility, la part des véhicules électriques à batterie dans la production européenne pourrait atteindre 24 % en 2027, contre 19 % cette année. Mais l'institut souligne également, que les contraintes d'accessibilité financière et les incertitudes commerciales et réglementaires, tempèrent les perspectives à long terme. La demande reste d’autant plus incertaine, que les automobilistes arbitrent leurs achats en fonction des prix de vente, des aides à l’achat… et de la hausse des prix à la pompe.
L’hybride en suspens
Dans ce contexte, la marge de manœuvre des legacy apparait réduite, fragilisés par une situation financière délicate, et une rentabilité en recul, la moindre erreur d’allocation pourrait se révéler fatale. Le casse-tête concerne en particulier les motorisations hybrides. Car si la polyvalence de ces modèles séduit les acheteurs, leur coût de production reste élevé du fait de la double chaine de traction (thermique et électrique) qui les équipe.
Selon l’ACEA, les versions HEV et PHEV représentaient 36,6% du marché européen sur les huit premiers mois de l’année. Les modèles rechargeables progressant même, avec 10% des ventes. Mais ce succès ne s’accompagne pas de la certitude d’une croissance durable.
Partagés entre la nouvelle génération de véhicules électriques, la réduction des coûts des batteries et leur industrialisation en Europe, le maintien d'une offre hybride compétitive ou encore la modernisation des logiciels, les constructeurs devront faire des choix stratégiques et tactiques pour 2027… sans garantie.